
Cuánto descuenta Fonasa del sueldo y cómo se calcula
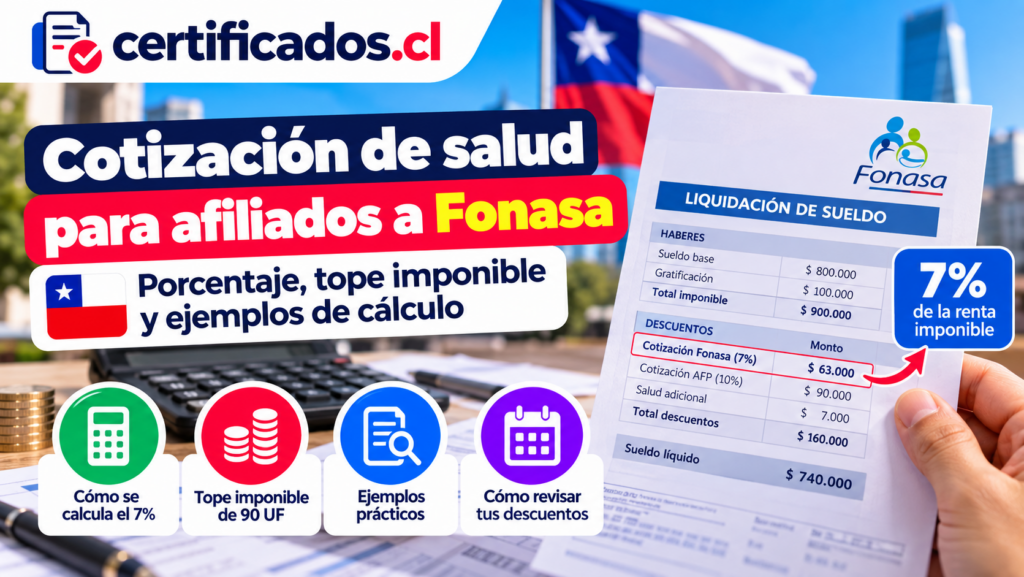
Para una persona trabajadora afiliada a Fonasa, la cotización legal de salud corresponde, como regla general, al 7% de su remuneración o renta imponible. Esto significa que el descuento no se calcula directamente sobre el sueldo líquido que finalmente llega a la cuenta bancaria, sino sobre la parte de la remuneración que tiene carácter imponible.
Desde las remuneraciones devengadas a partir de febrero de 2026, el tope imponible mensual utilizado para calcular las cotizaciones obligatorias de salud es de 90 UF. Como consecuencia, la cotización legal máxima de salud equivale a 6,3 UF mensuales.
En términos simples, si la renta imponible de una persona está por debajo del tope, se multiplica ese monto por 7%. Si supera el tope, el cálculo de la cotización obligatoria se realiza solamente hasta las 90 UF correspondientes. Debido a que la Unidad de Fomento cambia de valor en pesos, la cantidad máxima expresada en pesos también varía.
Por ejemplo, una renta imponible de $1.000.000 genera una cotización de salud de $70.000. Si la renta imponible es de $2.000.000, el 7% corresponde a $140.000. Estos ejemplos son directos porque se encuentran por debajo del tope imponible vigente.
Es importante distinguir la cotización de Fonasa de otros descuentos que aparecen en una liquidación de sueldo. El trabajador puede tener además cotizaciones previsionales de AFP, seguro de cesantía, impuestos y otros descuentos. El 7% de salud es solamente uno de los componentes que explican la diferencia entre el sueldo bruto o imponible y el dinero líquido que finalmente recibe.
En este artículo se explica cómo calcular el descuento de Fonasa, qué remuneraciones se consideran imponibles, cómo funciona el tope de 90 UF en 2026, qué ocurre con bonos, horas extraordinarias y asignaciones, cómo revisar el descuento en una liquidación de sueldo y qué hacer cuando el empleador descuenta una cantidad que parece incorrecta.
Información principal
Cuánto descuenta Fonasa del sueldo
La cotización legal de salud corresponde al 7% de la remuneración o renta imponible de la persona afiliada, hasta el límite imponible establecido para el período correspondiente. La Superintendencia de Salud informa que, para las remuneraciones y pensiones devengadas desde febrero de 2026, ese límite es de 90 UF mensuales y la cotización máxima legal de salud es de 6,3 UF.
La fórmula básica es:
Cotización Fonasa = renta imponible × 0,07.
Cuando la renta supera el tope:
Cotización máxima = 90 UF × 7% = 6,3 UF.
Por lo tanto, no siempre corresponde tomar el sueldo total y multiplicarlo por 7%. Primero debe determinarse qué parte de la remuneración es imponible y comprobar si supera o no el límite previsional aplicable.
Ejemplos sencillos del descuento del 7%
| Renta imponible mensual | Cálculo | Cotización de salud |
|---|---|---|
| $500.000 | $500.000 × 7% | $35.000 |
| $700.000 | $700.000 × 7% | $49.000 |
| $1.000.000 | $1.000.000 × 7% | $70.000 |
| $1.500.000 | $1.500.000 × 7% | $105.000 |
| $2.000.000 | $2.000.000 × 7% | $140.000 |
| $3.000.000 | $3.000.000 × 7% | $210.000 |
Los ejemplos anteriores suponen que todo el monto indicado corresponde a remuneración imponible y que no se ha alcanzado el límite máximo aplicable.
Qué es la renta imponible
La renta imponible es la base sobre la cual se calculan diferentes cotizaciones previsionales, entre ellas la cotización de salud.
No siempre coincide con:
- El sueldo base.
- El sueldo bruto total.
- El total de haberes.
- El sueldo líquido.
Una liquidación puede incluir pagos imponibles y otros conceptos que legalmente no tienen ese carácter.
Por esta razón, si quieres comprobar cuánto debería descontarse para Fonasa, el dato más útil normalmente es el monto identificado en tu liquidación como total imponible, renta imponible o una denominación equivalente.
Qué conceptos suelen formar parte de la remuneración imponible
La situación exacta depende de la naturaleza jurídica de cada pago, pero normalmente forman parte de la remuneración imponible aquellos montos que constituyen remuneración por el trabajo realizado.
Entre ellos pueden encontrarse:
- Sueldo base.
- Gratificación imponible.
- Comisiones.
- Horas extraordinarias.
- Bonos que tengan naturaleza remuneratoria.
- Incentivos imponibles.
- Otros pagos derivados directamente de la prestación de servicios y que legalmente formen parte de la remuneración.
Por lo tanto, si una persona recibe un sueldo base y además realiza horas extraordinarias, su renta imponible puede aumentar durante ese mes y, como consecuencia, también puede aumentar el monto descontado por salud.
Qué conceptos normalmente no son imponibles
El Código del Trabajo excluye del concepto de remuneración determinados pagos de naturaleza compensatoria. Entre ellos se encuentran las asignaciones de movilización y colación, viáticos, asignación de pérdida de caja, desgaste de herramientas, prestaciones familiares e indemnizaciones que cumplen las condiciones legales correspondientes. La Dirección del Trabajo señala que la movilización y colación no son imponibles cuando mantienen realmente su carácter compensatorio y sus montos son razonables respecto del gasto que pretenden cubrir.
Por eso, una liquidación podría mostrar:
- $900.000 de remuneración imponible.
- $50.000 de movilización.
- $60.000 de colación.
En un caso en que estas asignaciones sean efectivamente no imponibles, el 7% no se calcularía sobre $1.010.000, sino sobre la remuneración imponible de $900.000.
El cálculo sería:
$900.000 × 7% = $63.000.
Las denominaciones utilizadas en una liquidación no determinan por sí solas la naturaleza legal de un pago. Si una supuesta asignación no imponible en realidad constituye remuneración o excede injustificadamente su finalidad compensatoria, puede recibir un tratamiento diferente. Ante una situación particular debe revisarse la documentación laboral correspondiente.
Diferencia entre sueldo bruto, imponible y líquido
| Concepto | Explicación general |
|---|---|
| Sueldo base | Monto pactado por los servicios ordinarios del trabajador conforme al contrato. |
| Total imponible | Base sobre la cual se calculan las cotizaciones previsionales, dentro de los topes aplicables. |
| Haberes no imponibles | Pagos que no integran la base previsional cuando cumplen las condiciones legales correspondientes. |
| Sueldo líquido | Monto que queda después de aplicar cotizaciones, impuestos y demás descuentos correspondientes. |
Fonasa no toma el sueldo líquido y le descuenta nuevamente un 7%. El descuento de salud forma parte precisamente de los cálculos que permiten llegar desde la remuneración bruta o imponible al líquido que finalmente recibe el trabajador.
Cómo calcular el descuento paso a paso
Para comprobar el cálculo de un trabajador dependiente se puede seguir este procedimiento:
- Buscar el total imponible de la liquidación.
- Comprobar si supera el tope previsional vigente.
- Si está bajo el límite, multiplicar el total imponible por 0,07.
- Si supera el tope, aplicar el 7% solamente hasta el límite imponible.
- Comparar el resultado con el descuento de salud indicado en la liquidación.
Por ejemplo, si el total imponible es de $1.250.000:
$1.250.000 × 0,07 = $87.500.
Por tanto, la cotización legal de salud sería de $87.500 si no existe alguna circunstancia especial que modifique la base utilizada.
Cuál es el tope imponible en 2026
La Superintendencia de Pensiones fijó para 2026 un tope imponible mensual de 90,0 UF para las cotizaciones obligatorias de pensiones, salud y accidentes del trabajo. El nuevo límite se aplica desde las cotizaciones correspondientes a remuneraciones devengadas en febrero de 2026 y mantiene vigencia durante el año.
Por lo tanto, desde ese período:
Tope imponible salud = 90 UF.
7% de 90 UF = 6,3 UF.
Esto significa que una persona cuya renta imponible supere las 90 UF no aumenta indefinidamente su cotización legal de salud. La cotización obligatoria se limita a 6,3 UF.
Por qué el máximo cambia en pesos
El tope está expresado en UF y no en una cantidad fija de pesos.
La UF cambia diariamente, por lo que el equivalente en pesos de 90 UF y 6,3 UF también cambia.
Para consultar el valor vigente puede revisarse la tabla oficial de la Unidad de Fomento publicada por el Servicio de Impuestos Internos.
Por esta razón, si este artículo se consulta meses después, no es recomendable utilizar un monto máximo expresado en pesos que haya sido calculado en una fecha anterior.
Fórmula cuando el sueldo supera el tope
Una forma práctica de expresarlo es:
Cotización de salud = 7% × el menor valor entre la renta imponible del trabajador y el tope imponible vigente.
Para remuneraciones desde febrero de 2026:
Cotización = 7% × min(renta imponible, 90 UF).
De esta manera, si la renta imponible es inferior a 90 UF se aplica el 7% sobre el monto completo. Si es superior, se utiliza como base máxima 90 UF.
Qué sucede con las rentas muy altas
Supongamos que un trabajador recibe una renta imponible superior a 90 UF.
No corresponde calcular:
renta total × 7%
si ese resultado utiliza una base superior al límite legal.
La cotización obligatoria de salud queda limitada a 6,3 UF.
El monto equivalente en pesos dependerá del valor de la UF utilizado conforme a las reglas previsionales aplicables al período.
El empleador aporta otro 7% adicional a Fonasa
No debe confundirse la cotización del trabajador con otros costos previsionales que puede tener un empleador.
En una relación laboral dependiente, el 7% legal de salud corresponde a una cotización calculada sobre la remuneración imponible del trabajador y descontada para ser enterada en la institución de salud correspondiente.
El empleador puede tener además obligaciones previsionales de su cargo en materias distintas, pero eso no significa que Fonasa reciba automáticamente otro 7% adicional equivalente al descontado al trabajador.
Quién realiza el pago si tengo contrato
El trabajador dependiente no suele efectuar personalmente una transferencia mensual a Fonasa.
El empleador:
- Calcula la remuneración imponible.
- Realiza el descuento correspondiente.
- Declara las cotizaciones.
- Las paga a las instituciones previsionales dentro del plazo legal.
El trabajador puede revisar posteriormente que la cotización efectivamente se encuentre registrada.
Cuándo debe pagar el empleador
La cotización legal de salud debe declararse y pagarse dentro de los primeros diez días del mes siguiente a aquel en que se devengaron las remuneraciones. Para pagos electrónicos, la normativa permite extender el pago hasta el día 13.
Esto significa que el descuento puede aparecer en una liquidación de un mes y ser enterado formalmente durante el mes siguiente.
El 7% cambia según el tramo Fonasa
No. Los tramos A, B, C y D de Fonasa no funcionan como tasas de descuento diferentes sobre el sueldo de un trabajador cotizante.
Una persona cotizante afiliada a Fonasa aporta el porcentaje legal correspondiente a salud de acuerdo con su renta imponible y las normas vigentes.
El tramo se utiliza para otras características del sistema y de la situación de la persona, pero no significa, por ejemplo, que el tramo B cotice 5%, el C 6% y el D 7%.
Tener cargas familiares aumenta el porcentaje
No. La Superintendencia de Salud señala que, para una persona afiliada a Fonasa, incorporar una carga legal no aumenta la cotización obligatoria de salud: el 7% se mantiene.
Por ejemplo, un trabajador que incorpora una carga no pasa automáticamente de cotizar 7% a 8% o 9% por ese motivo.
La incorporación de la carga debe realizarse mediante el procedimiento correspondiente, pero no cambia por sí sola la tasa legal del 7%.
Cómo influyen las horas extraordinarias
Las horas extraordinarias constituyen remuneración y pueden aumentar la renta imponible del mes.
Si una persona normalmente tiene:
Renta imponible: $1.000.000
su cotización habitual sería:
$70.000.
Si durante otro mes las horas extraordinarias elevan su renta imponible a $1.150.000:
$1.150.000 × 7% = $80.500.
Por eso una cotización mayor en un mes no necesariamente significa que el empleador se equivocó. Primero debe revisarse si también aumentó la remuneración imponible.
Cómo influyen las comisiones
Cuando las comisiones tienen naturaleza imponible, se suman a la base utilizada para las cotizaciones.
Por ejemplo:
- Sueldo imponible fijo: $800.000.
- Comisiones imponibles: $250.000.
- Total imponible: $1.050.000.
El cálculo sería:
$1.050.000 × 7% = $73.500.
Cómo influyen los bonos
No todos los pagos llamados “bono” tienen necesariamente el mismo tratamiento.
Si un bono constituye remuneración imponible, aumenta la base de cotizaciones.
Por ejemplo:
- Renta imponible habitual: $900.000.
- Bono imponible: $100.000.
- Total imponible del mes: $1.000.000.
El 7% sería:
$70.000.
Para determinar si un pago específico es imponible hay que revisar su naturaleza y no solamente el nombre que aparece en la liquidación.
La gratificación está incluida en el cálculo
Cuando la gratificación forma parte de la remuneración imponible, se considera en la base previsional.
Por eso es posible que un trabajador tenga un sueldo base inferior al total sobre el cual se calculó Fonasa.
Para verificarlo, no multipliques únicamente el sueldo base por 7%. Revisa el total imponible de la liquidación.
Colación y movilización pagan Fonasa
Como regla general, las asignaciones de colación y movilización que conservan su verdadera naturaleza compensatoria no forman parte de la remuneración imponible. La Dirección del Trabajo precisa que pueden adquirir carácter imponible si los montos dejan de ser razonables respecto de su finalidad compensatoria.
Por eso no es correcto afirmar simplemente que toda cantidad que aparezca bajo el nombre “colación” será siempre no imponible sin revisar las circunstancias concretas.
Asignación familiar se considera para calcular Fonasa
Las prestaciones familiares otorgadas conforme a la ley se encuentran entre los conceptos excluidos del concepto de remuneración utilizado para estos efectos.
Por lo tanto, no debe sumarse automáticamente la asignación familiar al total imponible para calcular el 7%.
Viáticos son imponibles
Los viáticos que realmente mantienen una naturaleza compensatoria pueden encontrarse fuera del concepto de remuneración. No obstante, la Dirección del Trabajo ha señalado que debe analizarse si el monto es razonable y guarda relación con los gastos que busca compensar.
Cuando exista una situación especial, debe revisarse el caso concreto.
Cómo funciona cuando el sueldo cambia todos los meses
Para trabajadores con remuneración variable, el monto de la cotización puede cambiar mes a mes.
Por ejemplo:
| Mes | Renta imponible | 7% salud |
|---|---|---|
| Mes A | $800.000 | $56.000 |
| Mes B | $950.000 | $66.500 |
| Mes C | $1.100.000 | $77.000 |
Esto puede ocurrir con vendedores que reciben comisiones, trabajadores con horas extraordinarias, bonos de productividad u otros componentes variables imponibles.
Aspectos importantes que debe conocer el lector
El 7% no se calcula sobre el sueldo líquido
Esta es la regla más importante para revisar correctamente una liquidación.
El líquido ya refleja diversos descuentos. Utilizarlo como base generaría un cálculo incorrecto.
El sueldo base tampoco siempre es la base completa
Una persona puede recibir sueldo base, gratificación, comisiones y horas extraordinarias, todas ellas con incidencia en la renta imponible según corresponda.
Por eso el total imponible puede superar considerablemente al sueldo base.
El tope se reajusta
El límite imponible puede modificarse cada año conforme a las reglas legales aplicables.
En 2026 es de 90 UF desde las remuneraciones devengadas a partir de febrero. No debe utilizarse automáticamente ese mismo límite para años posteriores.
La UF también cambia
Aunque el límite se mantenga en 90 UF durante el período correspondiente, su equivalente en pesos cambia con el valor diario de la Unidad de Fomento.
Las cargas no aumentan el 7%
En Fonasa, agregar una carga legal no aumenta por sí solo el porcentaje obligatorio de salud.
La cotización no es un copago médico
El descuento mensual del sueldo financia la afiliación y cobertura del sistema de salud.
No debe confundirse con:
- El precio de un bono.
- Un copago en una clínica.
- Un Bono PAD.
- Un medicamento comprado de forma particular.
- Una cuenta hospitalaria.
Fonasa no guarda el 7% como una cuenta personal
El sistema no funciona como una cuenta de ahorro individual en la cual cada afiliado acumula todo lo que ha cotizado para gastarlo posteriormente en atenciones médicas.
Por ello no corresponde interpretar que una persona que cotizó una determinada cantidad durante varios años tendrá ese mismo monto disponible como saldo personal para una clínica.
Cómo realizar el proceso o encontrar la información
Buscar el total imponible en la liquidación
Abre tu liquidación de remuneraciones y busca conceptos como:
- Total imponible.
- Renta imponible.
- Haberes imponibles.
La forma exacta de presentación puede variar según el sistema utilizado por el empleador.
Separar los haberes no imponibles
Revisa si aparecen:
- Colación.
- Movilización.
- Asignación familiar.
- Viáticos.
- Reembolsos.
No los sumes automáticamente a la base de cálculo si legalmente corresponden a conceptos no imponibles.
Aplicar el 7%
Si el total imponible está por debajo del límite:
Total imponible × 0,07.
Ejemplo:
$1.350.000 × 0,07 = $94.500.
Comprobar el tope
Si la renta imponible es muy alta, compara primero con el límite de 90 UF vigente desde febrero de 2026.
La cotización legal máxima de salud es de 6,3 UF mensuales durante ese período.
Comparar con la liquidación
Busca la línea que pueda aparecer como:
- Fonasa.
- Salud 7%.
- Cotización salud.
- Descuento salud.
Compara el resultado con tu cálculo.
Revisar si hubo renta variable
Si existe una diferencia, comprueba si durante ese mes hubo:
- Horas extraordinarias.
- Comisiones.
- Bonos.
- Gratificaciones.
- Otros pagos imponibles.
Revisar el certificado de cotizaciones
Una cosa es que la liquidación muestre el descuento y otra es comprobar que la cotización haya sido registrada ante Fonasa.
El certificado de cotizaciones informa los aportes registrados ante la institución. Puede obtenerse mediante Mi Fonasa con ClaveÚnica y, por vía electrónica, considera hasta las últimas 24 cotizaciones registradas.
Recomendaciones antes de comenzar
- Utiliza el total imponible, no el líquido.
- Revisa si existen ingresos variables.
- No sumes automáticamente asignaciones no imponibles.
- Aplica correctamente el 7%.
- Comprueba el tope de 90 UF cuando la remuneración sea alta.
- Recuerda que el máximo está expresado en UF y cambia en pesos.
- Compara con la línea de salud de tu liquidación.
- Guarda tus liquidaciones.
- Revisa periódicamente tu certificado de cotizaciones.
- Pregunta al empleador antes de asumir que existe un error.
Errores comunes que conviene evitar
- Calcular el 7% sobre el sueldo líquido.
- Calcularlo solamente sobre el sueldo base cuando existen otros haberes imponibles.
- Sumar colación y movilización sin comprobar si son imponibles.
- Creer que cada carga familiar agrega otro porcentaje.
- Confundir tramo Fonasa con porcentaje de cotización.
- Ignorar el tope imponible.
- Usar el tope de un año anterior.
- Utilizar un valor antiguo de la UF.
- Confundir cotización con copago médico.
- Creer que el empleador debe descontar un segundo 7% adicional.
- Pagar nuevamente por cuenta propia una cotización que ya fue descontada sin investigar primero.
Ejemplos prácticos de cálculo
Sueldo imponible de $600.000
El cálculo es:
$600.000 × 7% = $42.000.
Si no existen condiciones especiales, el descuento de salud sería de $42.000.
Sueldo imponible de $850.000
El cálculo es:
$850.000 × 7% = $59.500.
Sueldo imponible de $1.000.000
El cálculo es:
$1.000.000 × 7% = $70.000.
Sueldo imponible de $1.200.000
El cálculo es:
$1.200.000 × 7% = $84.000.
Sueldo imponible de $1.500.000
El cálculo es:
$1.500.000 × 7% = $105.000.
Sueldo imponible de $2.000.000
El cálculo es:
$2.000.000 × 7% = $140.000.
Sueldo imponible de $2.500.000
El cálculo es:
$2.500.000 × 7% = $175.000.
Sueldo imponible de $3.000.000
El cálculo es:
$3.000.000 × 7% = $210.000.
Ejemplo con colación y movilización
Supongamos la siguiente liquidación:
- Sueldo y otros haberes imponibles: $950.000.
- Colación no imponible: $50.000.
- Movilización no imponible: $40.000.
- Total de haberes recibidos antes de descuentos: $1.040.000.
El 7% se calcularía sobre $950.000:
$950.000 × 7% = $66.500.
No sobre $1.040.000, siempre que colación y movilización cumplan efectivamente las condiciones para mantener su naturaleza no imponible.
Ejemplo con comisión
Supongamos:
- Sueldo imponible fijo: $800.000.
- Comisión imponible: $300.000.
- Total imponible: $1.100.000.
Cotización:
$1.100.000 × 7% = $77.000.
Ejemplo con horas extraordinarias
Supongamos:
- Haberes imponibles habituales: $1.000.000.
- Horas extraordinarias imponibles: $120.000.
- Total imponible: $1.120.000.
Cotización:
$1.120.000 × 7% = $78.400.
Ejemplo con un bono imponible
Supongamos:
- Renta imponible habitual: $1.300.000.
- Bono imponible: $200.000.
- Total imponible: $1.500.000.
Cotización:
$1.500.000 × 7% = $105.000.
Ejemplo de una renta superior al tope
Si una persona tiene una renta imponible superior a las 90 UF vigentes como tope durante el período correspondiente de 2026, no se calcula el 7% sobre la parte que excede el límite.
La cotización obligatoria máxima es:
6,3 UF.
Para conocer el equivalente exacto en pesos se debe consultar el valor aplicable de la UF y las reglas del período correspondiente.
Qué ocurre en situaciones laborales especiales
Trabajador con más de un empleador
Cuando una persona mantiene simultáneamente más de una relación laboral pueden intervenir reglas especiales relacionadas con el tope imponible y la distribución de las cotizaciones.
No es recomendable simplemente calcular cada contrato de forma aislada y asumir que los descuentos conjuntos pueden superar indefinidamente el límite previsional.
Si las remuneraciones combinadas alcanzan o superan el tope, conviene revisar el procedimiento aplicable con las instituciones previsionales o Previred.
Trabajador con sueldo variable
El descuento puede subir o bajar cada mes debido a cambios en la remuneración imponible.
Esto puede ocurrir con:
- Comisiones.
- Bonos por producción.
- Horas extraordinarias.
- Incentivos.
- Remuneraciones asociadas a metas.
No debe esperarse necesariamente el mismo monto de Fonasa en todas las liquidaciones.
Trabajador con licencia médica
Durante una licencia médica pueden operar reglas relacionadas con el subsidio por incapacidad laboral y el pago de cotizaciones por parte de las entidades responsables.
Por ello, el descuento puede no presentarse en la liquidación exactamente de la misma forma que durante un mes completamente trabajado.
Si existen dudas respecto de un período con licencia, revisa el certificado de cotizaciones y los antecedentes del subsidio antes de concluir que falta un pago.
Trabajador a honorarios
Para quienes emiten boletas de honorarios y quedan obligados a cotizar, la lógica no consiste simplemente en descontar mensualmente un 7% de un “sueldo”, ya que no existe una relación laboral dependiente de ese tipo.
En la Operación Renta 2026, el SII calcula las cotizaciones previsionales de las personas obligadas conforme a las reglas de la Ley N.º 21.133. La renta imponible anual se determina a partir de las rentas de honorarios y las cotizaciones de salud corresponden al 7% de la base que resulte conforme al mecanismo aplicable.
Por eso no se debe trasladar sin modificaciones la fórmula de una liquidación de sueldo dependiente a un trabajador que cotiza mediante Operación Renta.
Pensionados
La cotización de salud de personas pensionadas puede estar sujeta a reglas y beneficios particulares según la pensión, edad y normativa aplicable.
No todas las personas pensionadas deben asumir que se les descontará exactamente lo mismo que a un trabajador activo.
Si necesitas revisar una pensión concreta, consulta el detalle de la liquidación de pensión y el organismo pagador correspondiente.
Cómo revisar si el descuento está correcto
Comparar el total imponible
Localiza la renta imponible del mes.
Ese dato debe ser el punto de partida.
Multiplicar por 0,07
Si está bajo el tope:
renta imponible × 0,07.
Comprobar que no se superó el máximo legal
Para las remuneraciones desde febrero de 2026, la base máxima es de 90 UF y la cotización máxima de salud de 6,3 UF.
Comparar con el monto indicado como salud
Si coincide, el cálculo básico probablemente es correcto.
Si no coincide, revisa si existe alguna condición especial antes de reclamar.
Revisar los haberes del mes
Comprueba si hubo ingresos adicionales imponibles.
Consultar al área de remuneraciones
Si no logras explicar el monto, solicita al empleador un detalle de la base utilizada.
Una pregunta útil es:
“¿Cuál fue la renta imponible utilizada para calcular mi cotización de salud este mes?”
Comprobar posteriormente el pago
El empleador puede haber calculado correctamente el descuento, pero el trabajador también puede verificar que la cotización haya sido registrada ante Fonasa.
El certificado de cotizaciones de Fonasa informa las cotizaciones registradas correspondientes al 7% de la remuneración mensual.
Qué hacer si el descuento parece incorrecto
Si descontaron menos
Primero comprueba que no estés utilizando como referencia el sueldo bruto total en vez del imponible.
También verifica:
- Haberes no imponibles.
- Tope imponible.
- Días efectivamente trabajados.
- Licencias.
- Movimientos laborales del mes.
Si descontaron más
Comprueba si hubo un bono, comisión, horas extraordinarias u otro pago imponible que haya aumentado la base.
Si aun así el descuento supera el monto legal que debería corresponder, solicita una explicación al empleador.
Si la liquidación muestra el descuento pero Fonasa no lo registra
No pagues inmediatamente la cotización otra vez.
Solicita los antecedentes de pago al empleador y comprueba el período correspondiente.
Puede resultar útil contar con:
- Liquidación de sueldo.
- Certificado de cotizaciones Fonasa.
- Planilla previsional.
- Comprobante entregado por el empleador cuando corresponda.
Si hubo un pago superior al que correspondía
Fonasa contempla procedimientos de devolución de cotizaciones pagadas en exceso. La Superintendencia de Salud señala que los cotizantes pueden solicitar la devolución directamente ante Fonasa aportando los antecedentes correspondientes.
Antes de iniciar una solicitud conviene comprobar qué causó el exceso y qué documentos se requieren.
Alternativas y recursos útiles
Mi Fonasa
Desde el sitio oficial de Fonasa pueden consultarse los servicios disponibles para personas beneficiarias.
El certificado de cotizaciones puede obtenerse en línea utilizando ClaveÚnica mediante Mi Fonasa.
Certificado de cotizaciones
Este documento permite comprobar los períodos y cotizaciones registradas ante Fonasa.
El certificado electrónico considera actualmente hasta las últimas 24 cotizaciones. También existen opciones presenciales que pueden permitir consultar un número mayor de períodos.
Superintendencia de Salud
La Superintendencia de Salud mantiene información oficial sobre cotizaciones de salud y topes imponibles.
Es especialmente útil para verificar el porcentaje legal y el límite vigente.
Superintendencia de Pensiones
La Superintendencia de Pensiones determina e informa anualmente los topes imponibles previsionales correspondientes.
Para 2026 informó un límite de 90 UF para salud, pensiones y accidentes del trabajo desde las remuneraciones de febrero.
Dirección del Trabajo
La Dirección del Trabajo mantiene información sobre remuneraciones, conceptos imponibles y no imponibles y derechos de los trabajadores.
Puede ser especialmente relevante cuando existe una controversia respecto de la forma en que el empleador está tratando un bono, asignación o remuneración.
Servicio de Impuestos Internos
El SII publica los valores diarios de la UF, lo que permite convertir los topes expresados en UF a pesos cuando sea necesario.
Para trabajadores a honorarios, el SII mantiene además información específica sobre cotizaciones previsionales en la Operación Renta.
Previred
Previred es utilizado para declaración y pago de cotizaciones previsionales por empleadores e independientes conforme al procedimiento aplicable.
Un trabajador puede pedir a su empleador antecedentes relacionados con las planillas de pago si detecta una inconsistencia.
Cuándo conviene utilizar cada alternativa
| Situación | Recurso útil |
|---|---|
| Quieres saber cuánto deberían descontarte | Liquidación de sueldo y cálculo del 7% sobre el imponible. |
| Tu sueldo supera el tope | Superintendencia de Salud y Superintendencia de Pensiones. |
| Quieres convertir el máximo a pesos | Valor oficial de la UF publicado por el SII. |
| No sabes si un bono o asignación es imponible | Dirección del Trabajo y área de remuneraciones. |
| Quieres comprobar si se pagó Fonasa | Certificado de cotizaciones Fonasa. |
| La liquidación descuenta salud pero no aparece registrada | Empleador, Previred y Fonasa. |
| Trabajas a honorarios | Información de cotizaciones previsionales del SII. |
Preguntas frecuentes
¿Cuánto descuenta Fonasa del sueldo?
La cotización legal de salud corresponde generalmente al 7% de la remuneración o renta imponible del trabajador, hasta el tope imponible vigente.
¿Fonasa descuenta siempre el 7%?
Para un trabajador activo sujeto a la cotización legal de salud, la tasa general es 7% de la remuneración o renta imponible, considerando el límite máximo aplicable.
Existen situaciones particulares, especialmente en pensiones y otros regímenes, que deben revisarse separadamente.
¿El 7% se calcula sobre el sueldo bruto?
Debe calcularse sobre la remuneración imponible.
No es recomendable utilizar genéricamente el concepto “sueldo bruto” sin comprobar qué partidas lo componen, porque puede incluir montos no imponibles.
¿El 7% se calcula sobre el sueldo líquido?
No.
El sueldo líquido es el resultado después de descontar salud y otras obligaciones.
¿Cómo calculo Fonasa si gano $500.000 imponibles?
El 7% de $500.000 es $35.000.
¿Cómo calculo Fonasa si gano $700.000 imponibles?
El 7% corresponde a $49.000.
¿Cómo calculo Fonasa si gano $1.000.000 imponibles?
La cotización corresponde a $70.000.
¿Cómo calculo Fonasa si gano $1.500.000 imponibles?
La cotización corresponde a $105.000.
¿Cómo calculo Fonasa si gano $2.000.000 imponibles?
El 7% corresponde a $140.000.
¿Cómo calculo Fonasa si gano $3.000.000 imponibles?
El 7% corresponde a $210.000, siempre que la base utilizada todavía se encuentre por debajo del tope imponible expresado en pesos para el período correspondiente.
¿Cuál es el máximo que puede descontarse de Fonasa en 2026?
Desde las remuneraciones devengadas en febrero de 2026, la renta imponible máxima de salud es de 90 UF. Por lo tanto, la cotización legal máxima es de 6,3 UF mensuales.
¿Por qué no aparece un máximo fijo en pesos?
Porque el límite está expresado en UF y el valor de la Unidad de Fomento varía.
El equivalente en pesos debe calcularse con el valor aplicable de la UF.
¿Dónde puedo consultar el valor de la UF?
El Servicio de Impuestos Internos publica los valores diarios en su tabla oficial de UF.
¿Por qué este mes me descontaron más Fonasa?
Puede haber aumentado tu remuneración imponible debido a:
- Horas extraordinarias.
- Comisiones.
- Bonos imponibles.
- Gratificaciones.
- Otros haberes imponibles.
Compara primero el total imponible con el del mes anterior.
¿Por qué este mes me descontaron menos?
Puede haber disminuido la renta imponible debido a variaciones en las remuneraciones, días trabajados, licencias u otras circunstancias.
Revisa el detalle de la liquidación.
¿La gratificación paga Fonasa?
Cuando la gratificación forma parte de la remuneración imponible, se considera en la base sobre la cual se calcula el 7%.
¿Las horas extras pagan Fonasa?
Las horas extraordinarias forman parte de la remuneración y pueden aumentar la base imponible, por lo que pueden incrementar la cotización del mes.
¿Las comisiones pagan Fonasa?
Cuando constituyen remuneración imponible, sí se consideran para el cálculo.
¿Los bonos pagan Fonasa?
Depende de la naturaleza del bono.
Un bono que constituye remuneración imponible se incluye en la base. No debe decidirse únicamente por el nombre utilizado en la liquidación.
¿La colación paga Fonasa?
La asignación de colación que realmente mantiene un carácter compensatorio y un monto razonable normalmente no es imponible. Si pierde ese carácter, su tratamiento puede cambiar.
¿La movilización paga Fonasa?
La asignación de movilización de carácter compensatorio tampoco forma normalmente parte de la remuneración imponible, con las mismas precauciones sobre su naturaleza y monto.
¿Los viáticos pagan Fonasa?
Los viáticos verdaderamente compensatorios pueden estar excluidos de la remuneración, pero debe analizarse que mantengan esa naturaleza y que sean razonables.
¿La asignación familiar paga Fonasa?
Las prestaciones familiares otorgadas conforme a la ley están excluidas del concepto de remuneración señalado por la normativa laboral.
¿Tener hijos aumenta lo que me descuentan?
No por el solo hecho de incorporarlos como cargas legales a Fonasa. La cotización obligatoria del cotizante se mantiene en 7%.
¿Si tengo dos cargas me descuentan 9%?
No.
Las cargas no suman puntos porcentuales a la cotización obligatoria de un afiliado a Fonasa.
¿El tramo B paga un porcentaje diferente?
No existe una tasa del 7% solamente para un tramo y otra diferente para los demás trabajadores cotizantes por el hecho de pertenecer a B, C o D.
¿Fonasa A, B, C y D tienen distintos descuentos de sueldo?
El tramo no funciona como una escala de porcentajes descontados del sueldo.
La cotización legal se calcula conforme a la remuneración imponible y las reglas previsionales aplicables.
¿Mi empleador paga otro 7% además del mío?
No debe asumirse que exista un segundo aporte de salud idéntico de 7% de cargo del empleador. La cotización legal de salud del trabajador corresponde al 7% de su remuneración imponible dentro del límite aplicable.
¿Quién transfiere mi cotización a Fonasa?
En trabajadores dependientes, el empleador debe declarar y pagar la cotización previsional correspondiente.
¿Tengo que pagar Fonasa personalmente si tengo contrato?
Normalmente no. El empleador descuenta y entera la cotización.
Si detectas un problema, no realices un segundo pago sin aclararlo primero.
¿Hasta cuándo tiene plazo el empleador?
La regla general es dentro de los primeros diez días del mes siguiente y, si el pago se efectúa electrónicamente, puede extenderse hasta el día 13 conforme a las reglas aplicables.
¿Cómo sé si mi empleador realmente pagó?
Puedes solicitar el certificado de cotizaciones de Fonasa y revisar los períodos registrados.
¿Dónde consigo el certificado?
Está disponible mediante Mi Fonasa con ClaveÚnica y también mediante otros canales oficiales informados por Fonasa y ChileAtiende.
¿Cuántas cotizaciones muestra Mi Fonasa?
Actualmente el certificado obtenido en línea considera hasta las últimas 24 cotizaciones registradas.
¿Puedo obtener períodos más antiguos?
ChileAtiende informa que mediante atención presencial pueden solicitarse certificados que consideran desde seis hasta 60 cotizaciones registradas, según el trámite solicitado.
¿Qué hago si me descontaron pero la cotización no aparece?
Guarda tu liquidación y solicita al empleador antecedentes del pago previsional.
Comprueba el período antes de realizar cualquier pago adicional.
¿Debo pagar yo si mi empleador no pagó?
No conviene asumir que el trabajador debe simplemente duplicar con dinero propio una cotización que ya fue descontada de su remuneración.
Si existe un incumplimiento del empleador, debe revisarse mediante las vías laborales y previsionales correspondientes.
¿Qué ocurre si descontaron más de lo correcto?
Solicita el detalle de la base imponible utilizada.
Si efectivamente se produjo un pago en exceso, Fonasa dispone de mecanismos de revisión y devolución según la causal correspondiente.
¿Fonasa devuelve cotizaciones cobradas de más?
Puede existir devolución cuando se han enterado cotizaciones en exceso y se cumplen los requisitos establecidos.
La situación debe acreditarse ante Fonasa.
¿El 7% queda guardado a mi nombre para usarlo después?
No funciona como una cuenta de ahorro individual disponible para el afiliado.
La cotización financia el sistema conforme a las reglas de seguridad social y cobertura de Fonasa.
¿Si cotizo más tengo un bono médico más barato?
No debe establecerse una relación directa de ese tipo.
Los valores de bonos y copagos de la Modalidad de Libre Elección dependen de la prestación, arancel y prestador, no de cuánto dinero individualmente haya acumulado una persona en cotizaciones.
¿El 7% me da atención gratuita?
Las personas beneficiarias de Fonasa tienen acceso a la cobertura del sistema conforme a las modalidades y reglas vigentes. La red pública cuenta con Copago Cero para las prestaciones cubiertas bajo Modalidad de Atención Institucional, mientras que en Libre Elección pueden existir copagos.
¿Cuánto se descuenta si estoy en una Isapre?
La cotización legal mínima de salud también parte del 7% de la remuneración imponible, pero en una Isapre el precio del plan puede generar obligaciones adicionales según el contrato.
Este artículo se centra específicamente en Fonasa.
¿Si cambio de Isapre a Fonasa cambia el 7%?
La cotización legal de salud sigue las reglas generales, pero debes comprobar que el cambio de institución esté correctamente registrado para que los pagos posteriores se dirijan al organismo correspondiente.
¿Cómo se calcula Fonasa para trabajadores a honorarios?
Los trabajadores independientes obligados a cotizar mediante Operación Renta están sujetos a reglas específicas. En la Operación Renta 2026, el SII informa que la cotización de salud corresponde al 7% de la renta imponible determinada según el régimen aplicable.
¿Un trabajador a honorarios puede usar la misma fórmula del sueldo mensual?
No necesariamente.
La base imponible de honorarios se determina mediante reglas anuales específicas, por lo que no debe confundirse con la remuneración imponible mensual de un trabajador dependiente.
¿Qué pasa si tengo contrato y además emito boletas?
Pueden intervenir simultáneamente cotizaciones por remuneraciones dependientes y el cálculo anual correspondiente a honorarios, considerando las reglas y topes aplicables.
Para esa situación debe revisarse la información de la Operación Renta correspondiente.
¿El porcentaje de Fonasa puede subir sobre 7% porque gano más?
No como porcentaje legal de salud. Lo que aumenta al ganar más es el monto en pesos, hasta alcanzar el tope imponible.
¿Si gano el doble pago el doble de Fonasa?
Mientras ambas rentas se encuentren por debajo del tope y todo lo demás sea igual, el monto de la cotización aumenta proporcionalmente.
Una vez alcanzado el límite imponible, la cotización obligatoria deja de crecer con la parte de la renta que excede ese límite.
¿Cuál es la fórmula más fácil para calcularlo?
Para una remuneración bajo el tope:
Total imponible × 0,07.
Para una remuneración superior al tope vigente:
Tope imponible × 0,07.
¿Cómo saber si mi cálculo es correcto?
Compara cuatro elementos:
- Total imponible.
- 7% calculado.
- Tope previsional cuando corresponda.
- Descuento de salud indicado en la liquidación.
¿Dónde puedo confirmar las reglas actuales?
Puedes consultar:
- Fonasa.
- Superintendencia de Salud.
- Superintendencia de Pensiones.
- Dirección del Trabajo.
- Servicio de Impuestos Internos.
Conclusión
Para un trabajador afiliado a Fonasa, la cotización legal de salud corresponde generalmente al 7% de la remuneración imponible. El cálculo no se efectúa sobre el sueldo líquido y tampoco necesariamente sobre el sueldo base, porque la remuneración imponible puede incluir gratificaciones, horas extraordinarias, comisiones, bonos y otros componentes que tengan carácter imponible.
La fórmula básica es sencilla:
renta imponible × 7%.
Por ejemplo, $1.000.000 imponibles generan una cotización de $70.000; $1.500.000 generan $105.000; y $2.000.000 generan $140.000, siempre que no se alcance el límite previsional.
Para las remuneraciones devengadas desde febrero de 2026, el tope imponible mensual de salud es de 90 UF. En consecuencia, la cotización legal máxima equivale a 6,3 UF mensuales. Este límite fue informado oficialmente para 2026 por la Superintendencia de Pensiones y la Superintendencia de Salud.
El equivalente máximo en pesos no es permanente porque depende del valor de la Unidad de Fomento. Si una persona recibe una remuneración superior al límite, no se aplica el 7% indefinidamente sobre toda la renta, sino únicamente hasta el tope previsional vigente.
También es importante separar correctamente los conceptos de una liquidación. Asignaciones como colación y movilización pueden no ser imponibles cuando cumplen efectivamente su finalidad compensatoria, mientras que conceptos como horas extraordinarias, comisiones y otros pagos remuneratorios pueden aumentar la renta imponible y, por lo tanto, el monto destinado a salud.
Tener cargas familiares no aumenta el porcentaje obligatorio en Fonasa: el 7% se mantiene para el cotizante.
Para comprobar si el descuento mensual está correcto, revisa el total imponible de tu liquidación, calcula el 7%, comprueba el tope cuando corresponda y compara el resultado con la línea de salud. Posteriormente puedes verificar que la cotización se encuentre efectivamente registrada mediante el certificado disponible en Fonasa.
Los topes imponibles se actualizan y la UF cambia de valor. Por esta razón, si realizas este cálculo en un año posterior a 2026, confirma nuevamente el porcentaje legal, el límite imponible y cualquier modificación previsional antes de utilizar cifras antiguas.

Cómo saber si mi hijo está en Fonasa y cuál es su tramo
Cómo devolver o anular un bono Fonasa y solicitar la devolución
Cuánto cubre Fonasa en una clínica y de qué depende el copago
Cómo pagar un bono Fonasa online y confirmar la compra
Prestaciones Fonasa: coberturas, modalidades y cómo consultar
Códigos de prestaciones Fonasa: cómo buscarlos y para qué sirven
Deja una respuesta
Entradas Relacionadas